Entenda a diferença entre poupar e investir em 2026, qual é a ordem correta, onde aplicar cada tipo de recurso e como construir patrimônio de forma consistente.
Dois Conceitos Que Parecem Sinônimos — Mas Têm Implicações Completamente Diferentes
Nos dados de comportamento financeiro que analiso, um dos padrões mais recorrentes é a confusão entre dois conceitos que parecem sinônimos mas têm implicações completamente diferentes: poupar e investir.
Muita gente acha que está investindo quando está apenas poupando. Outros acreditam que é possível investir sem poupar primeiro. E existe ainda um terceiro grupo — talvez o mais comum — que não faz nenhum dos dois porque não sabe por onde começar.
Entender a distinção entre esses dois comportamentos é fundamental para construir uma estratégia financeira que realmente funcione. Não é questão semântica — é questão de matemática e de sequência. Fazer na ordem errada cria fragilidade. Fazer apenas um dos dois limita os resultados. Fazer os dois, na ordem certa, é o que transforma a situação financeira de qualquer pessoa ao longo do tempo.
Por isso, vou detalhar aqui o que é poupar e o que é investir, como esses conceitos se diferenciam na prática, qual é a ordem correta para fazer os dois, onde aplicar cada tipo de recurso em 2026 e como automatizar o processo para que ele funcione independente de força de vontade.
O Que Significa Poupar — De Verdade?
Como Definir Poupança Com Precisão Prática?
Poupar é simplesmente a ação de gastar menos do que se ganha — e guardar a diferença. A poupança, nesse sentido amplo, é o comportamento de separar parte da renda antes que ela seja consumida.
A poupança pode ficar em qualquer lugar: embaixo do colchão, na conta corrente separada, na caderneta de poupança do banco. O que define a poupança não é onde o dinheiro está — é o comportamento de não gastar.
Portanto, poupar não é um produto financeiro. É um comportamento. E é esse comportamento que cria o capital inicial que permite qualquer estratégia financeira subsequente.
Qual é o Problema de Poupar Sem Investir?
O problema de poupar sem investir é matemático e inevitável: o dinheiro “parado” perde poder de compra com a inflação.
Com a inflação brasileira historicamente acima de 4% ao ano, dinheiro em conta corrente perde poder de compra de forma sistemática:
| Cenário | Valor Inicial | Anos | Inflação Acumulada (~5% a.a.) | Valor Real ao Final |
|---|---|---|---|---|
| R$ 10.000 em conta corrente | R$ 10.000 | 5 anos | ~27% | ~R$ 7.880 em poder de compra |
| R$ 10.000 em conta corrente | R$ 10.000 | 10 anos | ~63% | ~R$ 6.139 em poder de compra |
| R$ 10.000 em conta corrente | R$ 10.000 | 20 anos | ~165% | ~R$ 3.769 em poder de compra |
Em 20 anos, R$ 10.000 “parados” em conta corrente valem o equivalente a menos de R$ 4.000 em poder de compra de hoje. Uma perda real de mais de 60% — sem gastar absolutamente nada.
Portanto, poupar é necessário — mas não é suficiente. O passo seguinte é investir.
O Que Significa Investir?
Qual é a Diferença Conceitual Entre Poupar e Investir?
Investir é alocar capital em ativos que geram retorno acima da inflação ao longo do tempo. O objetivo do investimento não é apenas manter o poder de compra — é aumentá-lo.
Ações, Fundos Imobiliários, Tesouro IPCA+, CDBs, LCIs, LCAs e qualquer outro ativo financeiro que entregue retorno acima da inflação de forma consistente são investimentos.
Veja a distinção clara:
| Característica | Poupar | Investir |
|---|---|---|
| O que é | Comportamento de guardar dinheiro | Alocação de capital em ativos |
| Objetivo | Não gastar | Crescer o capital acima da inflação |
| Risco | Risco de perder para a inflação | Risco depende do ativo |
| Liquidez | Alta — dinheiro disponível | Varia conforme o ativo |
| Retorno | Zero (conta corrente) | Acima da inflação (se bem feito) |
| Pré-requisito | Renda | Poupança acumulada |
Para investir, você precisa necessariamente ter poupado primeiro — o capital inicial vem da poupança. Mas nem todo dinheiro poupado precisa estar investido da mesma forma. A reserva de emergência, por exemplo, é dinheiro poupado que precisa estar em ativos líquidos e seguros — não em ativos de maior risco e maior retorno esperado.
A Caderneta de Poupança: Poupar ou Investir?
Por Que a Poupança é Inferior às Alternativas Disponíveis em 2026?
Tecnicamente, a caderneta de poupança é um investimento — você recebe rendimentos sobre o saldo. Contudo, quando a Selic está acima de 8,5% ao ano, a poupança rende apenas 70% da Selic.
Veja o comparativo em 2026 com Selic elevada:
| Produto | Rendimento Bruto Anual | Rendimento Líquido (após IR) | Protege da Inflação? |
|---|---|---|---|
| Conta corrente | 0% | 0% | ❌ Não |
| Caderneta de Poupança | ~70% Selic | Isenta de IR | ❌ Às vezes |
| Tesouro Selic | ~Selic | ~Selic menos IR regressivo | ✅ Sim |
| CDB 100% CDI | ~CDI | ~CDI menos IR regressivo | ✅ Sim |
| Tesouro IPCA+ | IPCA + taxa real | IPCA + taxa real menos IR | ✅ Sempre |
A diferença entre a poupança e o Tesouro Selic pode parecer pequena em percentual — mas composta ao longo do tempo é expressiva:
| Produto | R$ 50.000 em 10 anos (estimativa ilustrativa) |
|---|---|
| Poupança (~70% Selic, com Selic média de 12%) | ~R$ 90.000 |
| Tesouro Selic (Selic média 12%, líquido IR) | ~R$ 115.000 |
| CDB 100% CDI (líquido IR) | ~R$ 115.000 |
| Tesouro IPCA+ 5% real (líquido IR) | ~R$ 130.000+ |
A diferença de R$ 25.000 a R$ 40.000 no mesmo período — para o mesmo valor inicial — é resultado direto de uma escolha de produto, não de risco adicional. A poupança é inferior às alternativas de mesmo risco e liquidez disponíveis no mercado brasileiro.
A Ordem Correta: Poupança Antes de Investimento
Qual é a Sequência Lógica e Matematicamente Correta?
Existe uma sequência que funciona — e pular etapas cria fragilidade financeira com consequências concretas.
| Etapa | Ação | Por Quê É a Prioridade |
|---|---|---|
| 1ª | Eliminar dívidas com taxas acima de 15% ao ano (cartão rotativo, cheque especial) | Nenhum investimento rende consistentemente mais do que 14% ao mês |
| 2ª | Construir reserva de emergência (3 a 12 meses de gastos fixos em ativos líquidos) | Sem reserva, qualquer emergência vira dívida ou resgate antecipado de investimento |
| 3ª | Começar a investir com o excedente para objetivos de médio e longo prazo | Com a base sólida, o investimento pode trabalhar sem ser interrompido |
Por que pular a 2ª etapa é um erro matemático:
Investir em ações enquanto tem dívidas a 14% ao mês no cartão é incoerente — você dificilmente vai ganhar mais de 14% ao mês em qualquer investimento com consistência. A dívida cara é o pior inimigo do investimento — porque o juro composto trabalhando contra você supera qualquer retorno razoável de mercado.
Veja o comparativo:
| Situação | R$ 500/mês por 12 meses | Resultado |
|---|---|---|
| R$ 500 extra para quitar rotativo de 14% ao mês | Economiza ~R$ 5.500 em juros que deixaram de ser cobrados | ✅ Retorno garantido de ~14% ao mês |
| R$ 500 investidos em CDB 1% ao mês enquanto mantém o rotativo | Rende ~R$ 630 em juros — mas paga ~R$ 5.500 no rotativo | ❌ Resultado líquido muito negativo |
Quitar dívida cara é o investimento com melhor retorno garantido disponível — enquanto a dívida existir.
Perfis de Risco e Onde Investir em 2026
Como Escolher os Ativos Certos Para Cada Objetivo?
Depois de garantir a base — reserva de emergência em ativos líquidos —, o investimento do excedente depende do perfil de risco, do objetivo e do prazo.
Perfil Conservador
Prioridade: segurança e previsibilidade. Aceita retornos menores em troca de menor volatilidade.
| Ativo | Rendimento Estimado | Liquidez | Risco | Indicação |
|---|---|---|---|---|
| Tesouro Selic | ~Selic líquida | D+1 | Muito baixo | Reserva de emergência |
| CDB liquidez diária (bancos sólidos) | 100% a 103% CDI | D+0 | Muito baixo | Reserva de emergência |
| LCI/LCA | 90% a 100% CDI (isento IR) | Com carência | Baixo | Curto e médio prazo |
| Tesouro IPCA+ | IPCA + taxa real | D+1 | Baixo-moderado | Médio e longo prazo |
Perfil Moderado
Mistura renda fixa com renda variável. Aceita alguma oscilação por retorno potencialmente maior no longo prazo.
| Ativo | Peso Sugerido | Objetivo |
|---|---|---|
| Renda fixa (Tesouro, CDB, LCI) | 60% a 70% | Estabilidade e proteção |
| Fundos Imobiliários (FIIs) | 15% a 20% | Renda passiva e proteção inflacionária |
| Ações de empresas sólidas | 10% a 20% | Crescimento no longo prazo |
Perfil Arrojado
Maior proporção em renda variável. Aceita volatilidade significativa em troca de maior potencial de retorno no longo prazo.
| Ativo | Peso Sugerido | Objetivo |
|---|---|---|
| Renda fixa | 30% a 40% | Base e liquidez |
| Ações | 30% a 40% | Crescimento agressivo |
| FIIs | 15% a 20% | Renda e diversificação |
| Fundos multimercado | 10% a 15% | Diversificação e estratégias alternativas |
Por Que o Perfil de Risco Muda Com a Idade?
O perfil de risco não é fixo ao longo da vida — e isso é matematicamente justificado.
Quanto mais jovem, mais tempo você tem para se recuperar de quedas temporárias em renda variável. Uma queda de 30% na bolsa em 2026 para quem tem 25 anos e um horizonte de 35 anos de investimento é apenas um evento de curto prazo — o mercado historicamente se recupera e supera os níveis anteriores.
Para quem está a 5 anos da aposentadoria, a mesma queda pode comprometer o capital necessário para os anos imediatos de uso — sem tempo para recuperação.
| Faixa de Idade | Perfil Sugerido | Renda Variável na Carteira |
|---|---|---|
| 20 a 30 anos | Arrojado | 50% a 70% |
| 30 a 40 anos | Moderado-Arrojado | 40% a 60% |
| 40 a 50 anos | Moderado | 25% a 40% |
| 50 a 60 anos | Conservador-Moderado | 15% a 25% |
| Acima de 60 anos | Conservador | 5% a 15% |
Quanto Poupar? A Meta de 20% — e Como Chegar Lá
Qual é o Percentual Ideal de Poupança e Como Atingi-lo Gradualmente?
O benchmark amplamente aceito para poupança é de 20% da renda líquida mensal. Isso inclui tanto a reserva de emergência em construção quanto os aportes em investimentos de longo prazo.
Veja o impacto de poupar 20% em diferentes níveis de renda:
| Renda Mensal | 20% de Poupança | Valor em 12 Meses | Valor em 5 Anos (com rendimento de 10% a.a.) |
|---|---|---|---|
| R$ 2.500 | R$ 500 | R$ 6.000 | ~R$ 39.000 |
| R$ 4.000 | R$ 800 | R$ 9.600 | ~R$ 63.000 |
| R$ 6.000 | R$ 1.200 | R$ 14.400 | ~R$ 94.000 |
| R$ 10.000 | R$ 2.000 | R$ 24.000 | ~R$ 157.000 |
Para quem está muito abaixo desse percentual — ou não poupando nada —, o caminho é incremental:
| Mês | Percentual de Poupança |
|---|---|
| Início | 2% a 3% |
| Após 2 meses | 4% a 5% |
| Após 4 meses | 6% a 8% |
| Após 6 meses | 10% |
| Após 12 meses | 15% |
| Após 18 meses | 20% |
A progressão gradual é mais sustentável do que tentar saltar do zero para 20% de uma vez — o que frequentemente resulta em desistência após o primeiro mês difícil.
Automatização: O Hábito Que Dispensa Força de Vontade
Como Fazer Poupança e Investimento Funcionarem Sem Depender de Disciplina Diária?
O método mais eficiente de poupar e investir consistentemente não depende de força de vontade — depende de automação.
Configure transferências automáticas para a conta de reserva e para a plataforma de investimentos para o dia seguinte ao recebimento do salário. Quando o dinheiro nunca “passa” pela conta corrente de gastos, a tentação de gastá-lo antes de poupar simplesmente não existe.
A lógica comportamental é direta: não estamos resistindo à tentação — estamos eliminando a tentação antes que ela apareça.
Como configurar a automação na prática:
| Plataforma | O Que Automatizar | Como Fazer |
|---|---|---|
| Nubank | Transferência para conta de reserva | Agendamento de transferência automática no app |
| Tesouro Direto | Compra recorrente de Tesouro Selic ou IPCA+ | Configurar aporte recorrente no site ou corretora parceira |
| XP, BTG, Rico | Aporte recorrente em fundo ou ativo | Configurar débito automático na plataforma |
| Corretora de ações | Compra programada de ETF ou ação | Verificar disponibilidade da plataforma específica |
Plataformas como Nubank, BTG, XP, Rico, Clear e outras corretoras permitem configurar aportes automáticos recorrentes em Tesouro Direto, fundos e outros ativos. A digitalização do mercado financeiro brasileiro tornou essa automação acessível a qualquer pessoa com conta bancária.
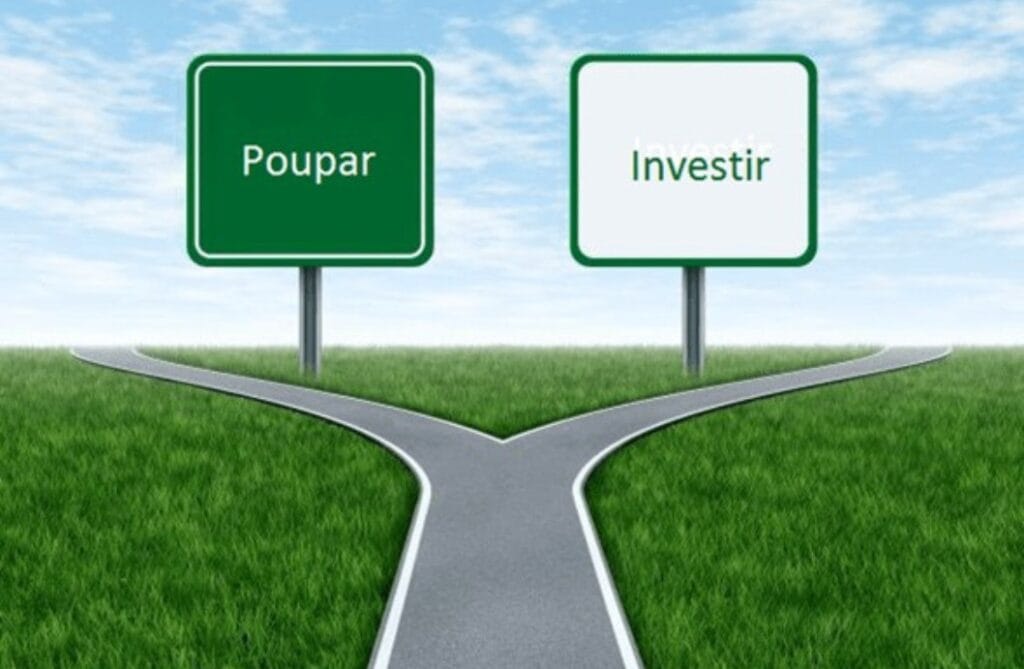
A Paralisia da Escolha: Por Que Muitos Sabem Que Devem Investir Mas Nunca Começam
Como Resolver o Problema do Excesso de Opções?
Um padrão frequente em análises de comportamento de investidores iniciantes é a paralisia causada pelo excesso de opções. Com centenas de ativos disponíveis — ações, FIIs, CDBs, LCIs, LCAs, ETFs, fundos, Tesouro Direto, criptomoedas —, muitas pessoas ficam tão paralisadas pela dúvida sobre “onde investir” que acabam não investindo em nada.
O resultado é que o dinheiro fica na conta corrente ou na poupança por meses ou anos, perdendo poder de compra enquanto a pessoa “pesquisa mais”.
A solução é simples: comece com o simples.
Para 90% dos investidores iniciantes em 2026, a combinação abaixo já é superior a qualquer alternativa de conta corrente ou poupança:
| Objetivo | Produto | Por Quê |
|---|---|---|
| Reserva de emergência | Tesouro Selic | Segurança, liquidez D+1, rendimento próximo à Selic |
| Médio prazo (3 a 10 anos) | Tesouro IPCA+ | Proteção garantida contra a inflação + ganho real |
| Renda mensal | FIIs (Fundos Imobiliários) | Distribuição mensal isenta de IR para PF |
| Longo prazo (10+ anos) | ETF de índice (Ibovespa ou S&P500) | Diversificação automática com custo mínimo |
Não é a carteira perfeita — mas é infinitamente melhor do que não fazer nada. A sofisticação pode vir gradualmente, conforme o investidor ganha conhecimento e experiência.
Guardar Dinheiro vs. Construir Patrimônio
Qual é a Diferença Real Entre Essas Duas Abordagens?
Guardar dinheiro é preservação. Construir patrimônio é crescimento. A distinção parece semântica — mas tem implicações práticas enormes no longo prazo.
Quando alguém diz “eu já guardo dinheiro todo mês”, pode estar se referindo ao dinheiro que fica na conta corrente acumulando até a próxima fatura do cartão — o que não é poupança real, é float de caixa. Poupança real é o que sobra depois de pagar todas as despesas do mês e que não tem destinação de consumo futura planejada.
Construir patrimônio vai além de poupar: significa alocar o dinheiro poupado em ativos que gerem retorno acima da inflação, reinvestir os rendimentos durante a fase de acumulação e resistir à tentação de resgatar diante de quedas temporárias do mercado.
Veja o impacto dos juros compostos reinvestidos ao longo do tempo:
| Aporte Mensal | Rendimento Anual | 10 Anos | 20 Anos | 30 Anos |
|---|---|---|---|---|
| R$ 500 | 10% a.a. | ~R$ 101.000 | ~R$ 378.000 | ~R$ 1.131.000 |
| R$ 1.000 | 10% a.a. | ~R$ 202.000 | ~R$ 756.000 | ~R$ 2.262.000 |
| R$ 2.000 | 10% a.a. | ~R$ 404.000 | ~R$ 1.512.000 | ~R$ 4.524.000 |
O tempo é o maior aliado do investidor. R$ 500 por mês durante 30 anos a 10% ao ano constroem mais de R$ 1 milhão — não por milagre, mas pela matemática dos juros compostos trabalhando no prazo mais longo possível.
Erros Mais Comuns de Quem Está Começando
O Que Evitar Para Não Comprometer a Trajetória?
Erro 1 — Investir antes de ter reserva de emergência Investir em renda variável sem reserva de emergência significa que qualquer imprevisto vai forçar o resgate — frequentemente no pior momento do mercado, realizando prejuízo.
Erro 2 — Manter dinheiro na poupança por inércia A poupança é o produto mais popular — e um dos menos eficientes para quem já tem alternativas acessíveis como o Tesouro Selic, disponível a partir de R$ 30.
Erro 3 — Tentar alcançar 20% de poupança de uma vez A mudança brusca raramente sustenta. Comece com 3% e aumente gradualmente — o hábito construído progressivamente dura mais do que a resolução repentina.
Erro 4 — Pesquisar infinitamente sem começar A paralisia da escolha é real — e muito mais cara do que começar com o produto mais simples disponível. Tesouro Selic é superior a qualquer conta corrente ou poupança, e está disponível com R$ 30 de investimento inicial.
Erro 5 — Resgatar o investimento diante de quedas Quedas de mercado são normais e temporárias para quem tem horizonte de longo prazo. Vender na queda é a forma mais eficiente de transformar perda temporária em perda permanente.
Erro 6 — Não automatizar Depender de decisões conscientes mensais para poupar e investir é depender de força de vontade — que é finita e falha nos meses difíceis. A automação elimina a decisão e garante a consistência.
Erro 7 — Confundir risco com probabilidade de perda permanente Volatilidade não é o mesmo que perda permanente. Ações oscilam — mas empresas sólidas e índices amplos historicamente se recuperam. O risco real está em precisar resgatar no momento errado — o que a reserva de emergência resolve.
Checklist: Use Para Avaliar Onde Você Está na Trajetória
Diagnóstico atual:
- Sei exatamente quanto estou poupando por mês (em percentual da renda)?
- Tenho dívidas com taxa acima de 15% ao ano que precisam ser eliminadas primeiro?
- Tenho reserva de emergência constituída (3 a 12 meses de gastos essenciais)?
Estrutura de investimento:
- A reserva de emergência está em produto com liquidez diária e segurança (Tesouro Selic ou CDB liquidez diária)?
- Tenho pelo menos um produto de investimento de médio/longo prazo ativo?
- Tenho aportes automatizados configurados para o dia seguinte ao pagamento?
Comportamento:
- Estou reinvestindo os rendimentos — não sacando periodicamente?
- Revisei minha carteira nos últimos 6 meses sem fazer mudanças desnecessárias?
- Tenho clareza sobre para qual objetivo cada investimento está destinado?
FAQ — Perguntas Frequentes Sobre Poupar e Investir
Com quanto dinheiro dá para começar a investir? Com R$ 30. O Tesouro Selic está disponível a partir desse valor pelo site do Tesouro Direto ou por qualquer corretora parceira. Não existe valor mínimo relevante que impeça ninguém de começar. O valor inicial importa menos do que a consistência dos aportes ao longo do tempo.
Devo investir em ações ou renda fixa? Depende do prazo e do perfil. Para objetivos de curto prazo (menos de 2 anos), renda fixa é mais adequada — porque a volatilidade da renda variável pode resultar em resgate com prejuízo. Para objetivos de 5 anos ou mais, uma parcela de renda variável é adequada para a maioria dos perfis — porque o prazo longo permite absorver as oscilações.
Qual é a diferença entre CDB, LCI e LCA? CDB (Certificado de Depósito Bancário) é tributado pelo IR regressivo (22,5% a 15%). LCI (Letra de Crédito Imobiliário) e LCA (Letra de Crédito do Agronegócio) são isentos de IR para pessoa física — o que melhora o rendimento líquido, especialmente para prazos mais curtos. Para comparar corretamente, sempre calcule o rendimento líquido de cada opção — não o bruto.
Quando devo buscar um assessor de investimentos? Quando a carteira atingir um volume que justifique o custo — geralmente acima de R$ 100.000 a R$ 200.000 — ou quando a complexidade dos objetivos (planejamento de aposentadoria, sucessão patrimonial, proteção de empresa) exigir análise especializada. Para carteiras menores, os recursos educacionais gratuitos da Comissão de Valores Mobiliários (CVM) e do Banco Central já oferecem base suficiente para começar com inteligência.
Conclusão: Dois Comportamentos, Uma Trajetória — E o Tempo é o Maior Aliado
Poupar e investir não são comportamentos alternativos — são etapas sequenciais de uma mesma trajetória. Poupar cria o capital. Investir faz esse capital crescer acima da inflação. Quem apenas poupa perde para a inflação no longo prazo. Quem tenta investir sem poupar não tem base para construir. E quem faz os dois na ordem errada cria fragilidade que se revela nos momentos mais difíceis.
A combinação dos dois comportamentos — executada com consistência ao longo de anos —, é o que transforma a situação financeira de qualquer pessoa, independentemente do salário inicial ou da velocidade de progressão. A matemática dos juros compostos é democrática: funciona para qualquer valor, em qualquer renda, desde que o tempo seja longo o suficiente.
O próximo passo não é pesquisar mais. É eliminar a dívida cara que existir, construir a reserva de emergência, configurar o primeiro aporte automatizado e começar. A consistência ao longo do tempo faz o restante.
Você já sabe a diferença entre poupar e investir mas ainda não deu o primeiro passo — ou está no meio da trajetória e quer compartilhar o que funcionou? Conta nos comentários em qual etapa você está e qual foi o maior obstáculo para começar. E se este conteúdo ajudou a clarear a distinção e a sequência correta, compartilhe com alguém que também precisa dessas informações.
Leia Também:
- Reserva de Emergência: Como Montar do Zero em 2026
- Fundo de Emergência: A Base de Todo Plano Financeiro
Você vai gostar de Saber: